


 МІЖНАРОДНА
ІНФОРМАЦІЙНА ТА АНАЛІТИЧНА
СПІЛЬНОТА


+ Долучитись
Підтримати МІЖНАРОДНА


Катерина Візіло, стажерка аналітичного Центру Resurgam.
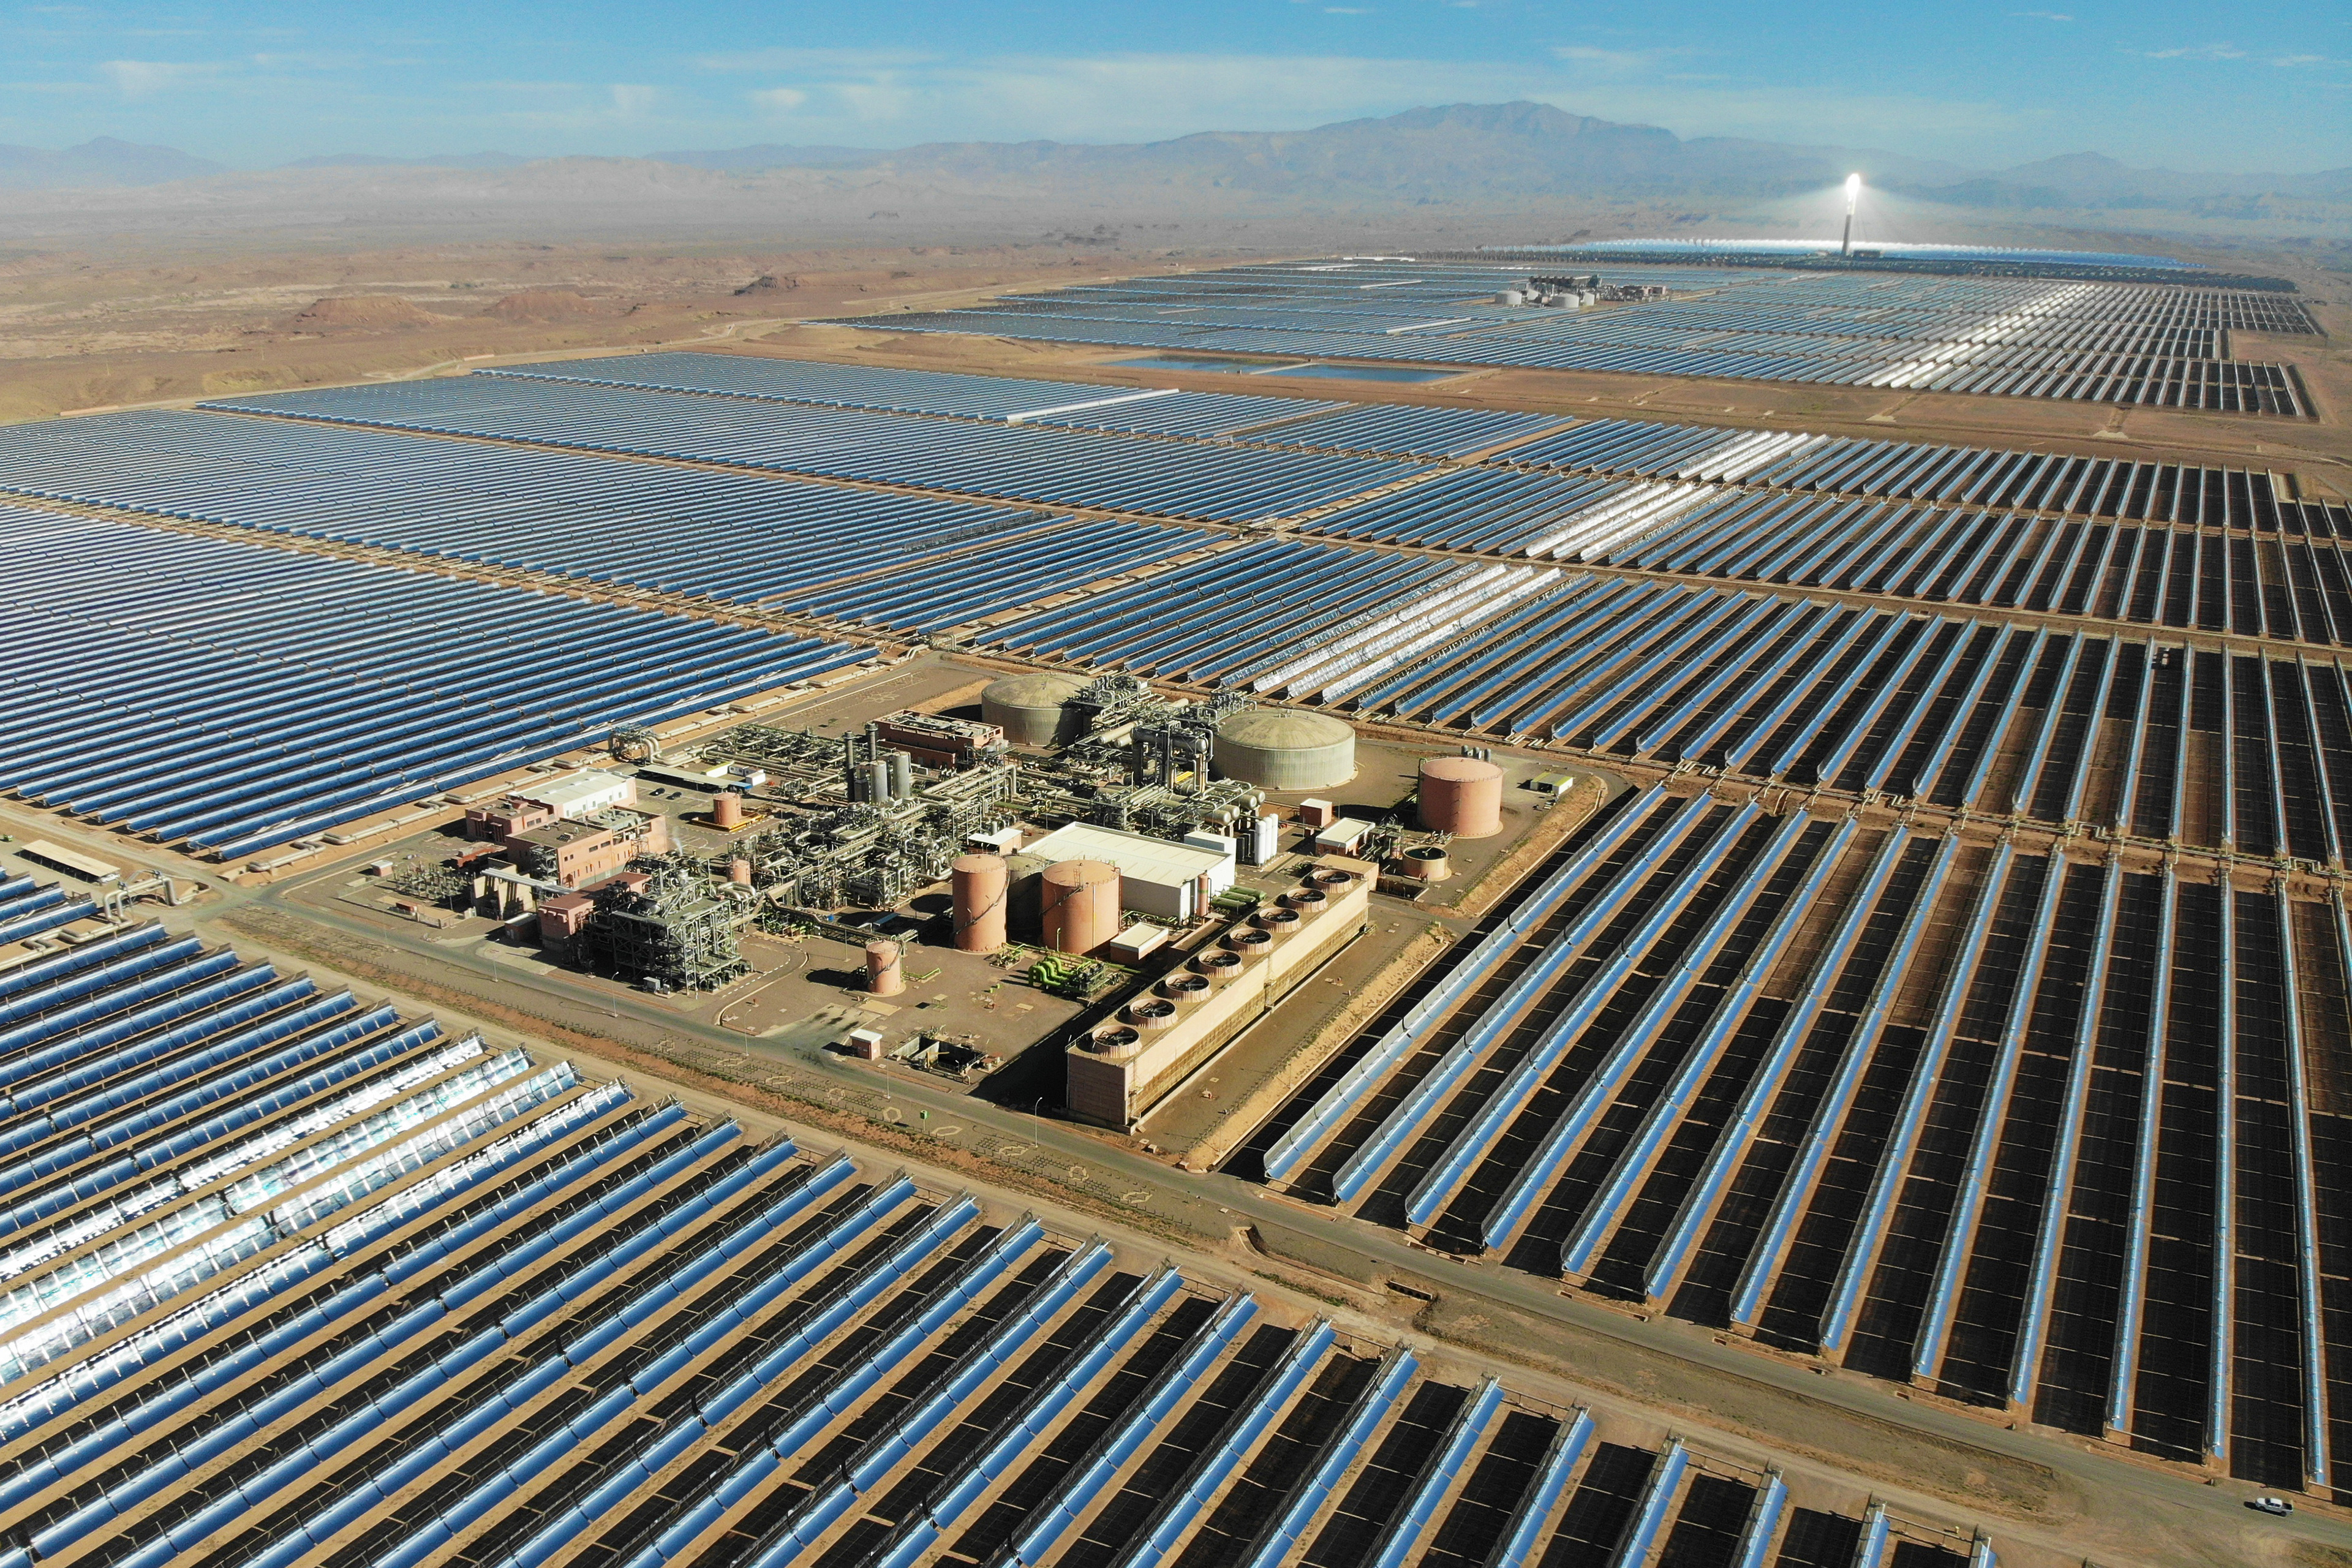 Сонячна електростанція «Нур» у Марокко/Duncan Moore. Duncan Moore
Матеріал підготовлено під час участі автора у Школі аналітиків
5 червня 2026 року Алжир офіційно розпочав будівництво своєї ділянки Транссахарського газопроводу до Європи. Воно має стати одним з найбільших енергетичних та інфраструктурних проєктів в Африці. Своєю чергою, Марокко працює над своїм газопроводом з Нігерії вартістю 25 млрд доларів.
Конкуренція цих двох держав посилює позиції Північної Африки, оскільки регіон перетворюється на одного з основних гарантів енергетичної безпеки Європи, що може зменшити залежність європейських країн від російського газу. Проєкти мають як регіональні, так і світові наслідки, проте їх реалізація значною мірою залежить від безпекової ситуації в регіоні та політичної злагодженості залучених країн.
Відносини між Алжиром та Марокко залишаються напруженими з моменту здобуття ними незалежності в 1950 – 1960-х роках. Обидві країни претендують на регіональне лідерство, що призводить до конкуренції в багатьох сферах.
У зовнішній політиці держави дотримуються різних політичних векторів. Алжир підтримує тісні відносини з росією, яка традиційно виступає одним з основних партнерів у контексті енергетики. З 2000-х років російські компанії, зокрема «Роснефть» та «Стройтрансгаз», брали активну участь в розробці енергетичної інфраструктури Алжиру. Ці компанії долучалися до будівництва нафтогазового родовища Іллізі та північної ділянки магістрального нафтопроводу Хауд-ель-Хамра-Арзев. Марокко, своєю чергою, орієнтується на співпрацю зі США, Ізраїлем та Францією, використовуючи західні технології та інвестиції для швидкого розвитку зеленої енергетики.
Загострення між країнами зрештою призвело до розриву відносин Алжиру з Марокко у 2021 році. В енергетичному вимірі ключовою стала зупинка Алжиром газопроводу «Магриб-Європа», що з’єднував його найбільше газове родовище Хассі-Р'мель з Іспанією через територію Марокко. Для Алжиру це стало втратою одного з основних маршрутів експорту газу, що, за оцінками Лондонської школи економіки, коштує йому приблизно 800–900 млн євро щорічно. Марокко ж також зазнало значних збитків від втрати транзитних доходів у розмірі близько 50–60 мільйонів доларів на рік. Зупинка цього газопроводу зруйнувала єдиний спільний енергетичний проєкт Магрибу та ускладнила регіональну енергетичну інтеграцію. Водночас конкуренція між країнами посилилася: обидві шукають нові енергетичні проєкти, які зміцнили б їхні позиції.
Алжир є провідним виробником газу в Африці та другим за величиною виробником сирої нафти в регіоні після Нігерії. У світовому масштабі країна посідає 9-те місце за видобутком природного газу, забезпечуючи 2,3% світового видобутку. Внутрішня мережа газопроводів налічує 18 магістралей і є однією з найбільших у світі. З Європою Алжир сполучають три основні газопроводи: два — до Іспанії та один — до Італії. До початку повномасштабної війни в Україні Алжир посідав третє місце після росії та Норвегії за експортом природного газу до ЄС. Відповідно, головним стратегічним інтересом Алжиру залишається розширення видобувної бази та транзитної інфраструктури, що забезпечить більшу присутність на європейських ринках.
Марокко є нетто-імпортером енергії та посідає 69-те місце у рейтингу країн за запасами газу. Водночас Марокко має один із найкращих потенціалів сонячної та вітрової енергетики в регіоні. Це вже втілилося у відкритті однієї з найбільших у світі сонячних електростанцій — Нур-Уарзазат, яка займає понад 3 тисячі гектарів і має початкову потужність 580 МВт. У регіональному контексті Марокко намагається використати перевагу зеленої енергетики, щоб компенсувати відсутність власних вуглеводнів і конкурувати з Алжиром на європейському ринку, ставши регіональним експортером чистої енергії.
Якщо розглядати з регіональної перспективи, то наразі Алжир знаходиться попереду. Це зумовлюється декількома факторами. По-перше, в Алжирі вже є наявна розгалужена енергетична інфраструктура, що активно будувалася в 1990–2000-х і займає третину всіх газопроводів Африки. По-друге, інтерес до ресурсів Алжиру наразі зумовлений диверсифікацією ЄС від російського газу. Окрім цього, ситуація загострюється на тлі подій на Близькому Сході і блокування Ормузької протоки. Відповідно, постачання з Алжиру, що знаходиться набагато ближче, і газопроводи, що проходять лише через Середземне море чи Гібралтарську протоку, наразі є найбільш вигідними варіантами для Європи.
З іншого боку, Алжир робить ставку лише на газ. Звісно, він залишатиметься актуальним, але на тлі світової тенденції до зеленого переходу проєкти Марокко матимуть більший попит у довгостроковій перспективі. Країни Європи вже інвестували у вищезазначений проєкт сонячної електростанції. З перспективи ЄС загострене суперництво Алжиру і Марокко є вигідним, оскільки європейські держави зараз шукають інші шляхи імпорту енергоносіїв, а Північна Африка готова пропонувати й газ, і зелену енергетику, і потенційну нафту з Нігерії. Відповідно, вони готові інвестувати в ці проєкти попри настороженість через безпекові й політичні ризики.
Наразі обидві країни мають намір реалізувати свої газопроводи з одного й того ж міста Варрі в Нігерії. Марокко планує реалізувати нафтопровід «Нігерія-Марокко», що за успішним сценарієм стане доволі сильним поєднанням експорту зеленої енергії і транзиту нафти. Пропозиція газопроводу «Нігерія – Марокко» була представлена у 2016 році після угоди місцевих корпорацій, а орієнтовна вартість проєкту становить 25 млрд доларів.
Алжир хоче зробити це у межах Транссахарського газопроводу, ідея якого обговорювалася ще в 1980 році. Попередні дослідження щодо нього розпочалися у 2007 році, а його вартість оцінювалася приблизно у 13 млрд доларів. Обидва проєкти при цьому мають однакову потужність у 30 млрд кубічних метрів на рік.
Транссахарський проєкт простіше реалізувати через декілька факторів. По-перше, він майже вдвічі дешевший за газопровід в Марокко. По-друге, він коротший на 1300 км (так, «Нігерія — Марокко» має протяжність 5660 км) і проходить лише через три держави: Нігерія — Нігер — Алжир. Газопровід в Марокко проходить через 13 країн уздовж узбережжя Західної Африки. Відповідно, це складніше з огляду на необхідність узгодження бюрократичних вимог та нормативів між усіма країнами. По-третє, транссахарський газопровід прокладається по суходолу, що набагато легше, ніж марокканський проєкт з будівництвом на морському дні. І по-четверте, як вже було зазначено раніше, в Алжирі вже є досить сильна інфраструктура, відповідно, додаткові будівництва вже з території Алжиру до Європи не потрібні.
Алжир вже офіційно розпочав будівництво своєї ділянки дороги, а робота на території Нігеру очікується у 2027 році. Проєкт Марокко ще не розпочато, але за ціль запуску газопроводу ставиться 2046 рік. Реального початку роботи варто очікувати не раніше 2031–2033 років.
Реалізація Транссахарського проєкту наразі виглядає більш реалістичною в середньостроковій перспективі. Через вищезазначені фактори будівництво може відбуватися набагато швидше, але в цьому проєкті є один і найбільший ризик – регіон Сахелю. Газопровід проходить територією Нігеру і північної Нігерії, що наразі є вкрай нестабільними. Відповідно, для Європи інвестування в цей проєкт є дуже ризикованим, оскільки будь-який військовий переворот чи захоплення проводу терористичними організаціями повністю блокує подальше використання, а охороняти будівництво в пустелі буде доволі складно. Окрім цього, в Європі є політичні перестороги щодо російської присутності в регіоні і співпраці Алжиру з росією. Експортуючи енергоносії, Алжир позиціонує себе як вдалу незалежну альтернативу росії. Проте наразі Алжир не приєднався до санкцій проти росії і зберігає контакти з нею, що може також нести потенційні загрози поставок до ЄС.
Проєкт «Нігерія-Марокко» фінансово та технологічно дуже складний в реалізації. Наразі він знаходиться на стадії підготовки до міжурядової угоди та пошуку фінансування. Відповідно, в найближчі 10 років реалізація дуже малоймовірна, але стратегічно цей проєкт має декілька переваг. По-перше, тут менше безпекових ризиків критичного рівня. Існують загрози через наближеність до Сахелю, але, принаймні, проєкт від початку не включає країни з найвищим рівнем нестабільності, як-от Нігер, у Транссахарському трубопроводі. По-друге, марокканський проєкт більше підтримується політично: ЕКОВАС, США та Європа зацікавлені в цьому проєкті. США взагалі можуть розглядати цей газопровід як можливість поширення свого впливу в Західній Африці, відповідно, значно допомогти з фінансуванням.
Підсумовуючи, Транссахарський проєкт реалізується швидше на першому етапі, але водночас подальша зупинка через безпекову ситуацію дуже вірогідна. Марокканський проєкт є перспективнішим стратегічно, але потребує величезних ресурсів і політичної злагодженості держав.
Головне значення вже реалізованих та потенційних проєктів полягає в тому, що вони істотно змінюють роль Африки на світових енергетичних ринках. По-перше, вона трансформується з регіонального постачальника сировини на одного з основних гарантів енергетичної безпеки Європи. Відповідно, політична стабільність та економічний розвиток африканського континенту тепер стають прямим інтересом національної безпеки країн ЄС.
По-друге, мова вже йде про стратегічну енергетичну інтеграцію. Для Африки це відкриває доступ до технологій, інвестицій та довгострокових контрактів; для Європи – дозволяє диверсифікувати свій імпорт, що стабілізує ринок у разі кризових ситуацій на тому ж Близькому Сході.
По-третє, тепер ці процеси залучають ті африканські країни, які раніше залишалися осторонь. Країни Західної Африки та регіону Сахелю тепер перетворюються на потенційних партнерів. Відповідно, це одночасно створює і найбільший виклик через ризики нестабільності і можливості розширення партнерств зі значним потенціалом.
По-четверте, зростання ролі Африки в енергетичному секторі підвищує її політичні позиції на світових майданчиках, адже тепер діалог з державами регіону на рівних позиціях напряму впливатиме на енергетичну лояльність.
Якщо реалізовується лише Транссахарський газопровід, то Алжир перетворюється на головний енергетичний хаб Африки. Це перемога Алжиру як на регіональному рівні, так і в контексті посилення впливу на ЄС. Марокко залишається на своїх позиціях експорту зеленої енергетики, але значно поступається Алжиру. Для Європи це додаткові 30 млрд кубічних метрів газу на рік, але водночас зростає залежність від Алжиру та безпекової ситуації в Сахелі, а також ризик втручання росії.
Якщо реалізовується лише марокканський проєкт, то Марокко стає серйозним конкурентом Алжиру. Алжир втрачає частину впливу, а Європа отримує більш диверсифіковані поставки. Для країн Західної Африки це значне економічне зростання, оскільки регіон отримує стабільну інфраструктуру та доходи від транзиту енергоносіїв, що, своєю чергою, стабілізує ці країни від безпекових ризиків терористичних атак.
Якщо реалізуються обидва проєкти, то конкуренція між Алжиром та Марокко ще більше зростає. Натомість Африка отримує величезні інвестиції і складає доволі значну частку імпорту енергоносіїв в ЄС.
Якщо обидва проєкти не реалізуються, Алжир і Марокко дотримуватимуться актуальних стратегій із зеленим та блакитним воднем.
Найбільш ймовірний варіант — це швидкий старт Транссахарського проєкту, який на якомусь моменті зупиниться, і країни ЄС переорієнтуються на марокканський проєкт.
Регіон продовжить розвиватися коштом іноземних інвестицій та інтересу третіх держав до нього. Так само буде загострюватися суперництво між Алжиром та Марокко та їхніми блоками країн.
Спільна інфраструктура сприятиме регіональній інтеграції, оскільки держави, пов’язані спільними проєктами, будуть більше зацікавлені у вирішенні політичних суперечок. Водночас конкуренція з країнами, які підтримують альтернативні проєкти, посилюватиметься. Як результат, можна буде простежити посилення відокремлення на субрегіони з двома векторами. Це перетворить енергетичну інфраструктуру не лише на драйвер економіки, а й на постійне джерело напруги, де будь-який успіх одного проєкту сприйматиметься іншою стороною як пряма загроза власній національній безпеці та призводитиме до ризику ескалації відносин.
Наразі для України будівництво таких газопроводів несе більш позитивні наслідки, оскільки диверсифікація постачання газу в ЄС послаблює економічний важіль росії та посилює енергетичну безпеку західного блоку.
З іншого боку, через посилений інтерес росії до Африки вона буде намагатися ще більше посилити там свій вплив. Це створюватиме нові політичні виклики для України, тому тут варто посилювати і дипломатичну присутність і розширювати партнерство через, наприклад, українські програми співпраці в сільському господарстві.
Якщо оцінювати ці два проєкти, то зміцнення Марокко наразі є вигіднішим для України, оскільки Марокко має кращі відносини із Європою і не є проросійським гравцем. З Алжиром треба працювати в розрізі послаблення його відносин з росією. Це буде доволі складно, оскільки вони історично є партнерами ще з часів війни за незалежність в Алжирі. Тому про повну зміну вектора зовнішньої політики Алжиру наразі не йдеться, але якщо показати, що ЄС є надійнішим партнером і підриви будівництва Алжиру не потрібні, то кут, вірогідно, трохи зміниться.
Сам факт того, що будівництво таких проєктів вже планується і починається, є ключовою зміною в контексті сприйняття Північної Африки як нового світового енергетичного регіону.
Для Європи африканський газ стає альтернативою довгострокової диверсифікації від російського газу та нестабільності на світових ринках. Водночас ЄС опиняється перед вибором між дешевшим, але нестабільним суходільним маршрутом Алжиру та безпечнішим, але дорожчим та тривалішим проєктом Марокко.
Для Африки реалізація цих проєктів приносить величезні інвестиції, розбудову інфраструктури та зростання позицій на міжнародній арені. Конкуренція між блоками держав на чолі з Алжиром та Марокко водночас так само буде зростати.
Для України ці зміни енергетичних шляхів є вигідними через мінімізацію впливу росії на Захід. Водночас це висуває нові вимоги до української дипломатії та економіки на ринках регіону.
Успіх реалізації енергетичних проєктів залежатиме від політичної волі та стабільності держав регіону, а також від тенденцій відносин з Європою, яка, своєю чергою, надає інвестиції та технології.